Domain entwertungen.de kaufen?
Wir ziehen mit dem Projekt
entwertungen.de um.
Sind Sie am Kauf der Domain
entwertungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entwertungen.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
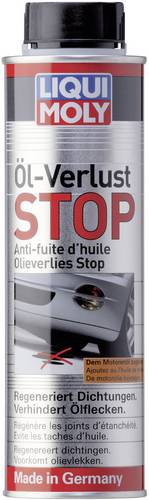
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.34,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Liqui Moly 1005 Öl-Verlust Stop 300mlRegeneriert Motordichtungen aus Gummi- und Kunststoff wie z. B. Wellendichtringe, Ventilschaftabdichtungen und verhindert Ölflecken unter dem Fahrzeug. Wirkt einer Ölverdünnung entgegen. Reduziert Motorgeräusche und den Ölverbrauch über Kolbenringe und Ventilführungen. Für alle handelsüblichen Motoröle in Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF). Turbo- und Kat-getestet. Eine 300 ml Dose ausreichend für bis zu 5 l Motoröl. Die Zugabe kann zu jedem beliebigen Zeitpunkt erfolgen, nach der Zugabe den Motor warm fahren. Die Dichtwirkung tritt erst nach ca. 600-800 km ein. Um den Erfolg langfristig sicherzustellen, empfehlen wir das Produkt vorbeugend alle ca. 30.000 km erneut zu verwenden.13,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Liqui Moly Getriebeöl-Verlust-Stop 1042 50mlStoppt den Ölverlust tropfender Getriebe und verhindert so Ölflecken. Regeneriert verhärtete Dichtungen aus Gummi oder Kunststoff. Schützt Kupplungen vor dem Verölen und verhindert durch zu geringen Ölstand verursachte Mangelschmierung sowie Getriebeschäden.:Für Schalt-, Neben- und Differentialgetriebe. Hinweis: Nicht geeignet für DSG-, Automatikgetriebe sowie Differentiale und Motorräder mit in Ölbad laufender Kupplung (Nasskupplung).:Inhalt ausreichend für bis zu 1 l Getriebeöl. Zugabe zu jedem beliebigen Zeitpunkt möglich. Dichtwirkung tritt nach ca. 600-800 km ein. Empfehlung: Anwendung bei jedem Getriebeölwechsel, um die Dichtwirkung sicherzustellen.12,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.34,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Liqui Moly 1005 Öl-Verlust Stop 300mlRegeneriert Motordichtungen aus Gummi- und Kunststoff wie z. B. Wellendichtringe, Ventilschaftabdichtungen und verhindert Ölflecken unter dem Fahrzeug. Wirkt einer Ölverdünnung entgegen. Reduziert Motorgeräusche und den Ölverbrauch über Kolbenringe und Ventilführungen. Für alle handelsüblichen Motoröle in Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF). Turbo- und Kat-getestet. Eine 300 ml Dose ausreichend für bis zu 5 l Motoröl. Die Zugabe kann zu jedem beliebigen Zeitpunkt erfolgen, nach der Zugabe den Motor warm fahren. Die Dichtwirkung tritt erst nach ca. 600-800 km ein. Um den Erfolg langfristig sicherzustellen, empfehlen wir das Produkt vorbeugend alle ca. 30.000 km erneut zu verwenden.13,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Liqui Moly Getriebeöl-Verlust-Stop 1042 50mlStoppt den Ölverlust tropfender Getriebe und verhindert so Ölflecken. Regeneriert verhärtete Dichtungen aus Gummi oder Kunststoff. Schützt Kupplungen vor dem Verölen und verhindert durch zu geringen Ölstand verursachte Mangelschmierung sowie Getriebeschäden.:Für Schalt-, Neben- und Differentialgetriebe. Hinweis: Nicht geeignet für DSG-, Automatikgetriebe sowie Differentiale und Motorräder mit in Ölbad laufender Kupplung (Nasskupplung).:Inhalt ausreichend für bis zu 1 l Getriebeöl. Zugabe zu jedem beliebigen Zeitpunkt möglich. Dichtwirkung tritt nach ca. 600-800 km ein. Empfehlung: Anwendung bei jedem Getriebeölwechsel, um die Dichtwirkung sicherzustellen.12,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zur Vehemenz von AbwertungZur Vehemenz von Abwertung , Rassismus- und diskriminierungskritische Bildung in Praxis und Diskurs , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240904, Produktform: Kartoniert, Redaktion: Kasatschenko, Tatjana~Rhein, Katharina~Kaya, Z. Ece~Wiedenroth, Siraad~Zitzelsberger, Olga, Seitenzahl/Blattzahl: 222, Keyword: Antisemitismus; Antiziganismus; Bildungsarbeit; Diskriminierung; Macht; Pädagogik; Rassismus; Reflexion; Reproduktion; Soziale Arbeit; Sozialpädagogik; gesellschaftliche Ungleichheit, Fachschema: Sozialeinrichtung, Fachkategorie: Gesellschaft und Kultur, allgemein~Sozialpädagogik, Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 150, Höhe: 25, Gewicht: 374, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morchutt, Uwe: Das Baustellenhandbuch AbnahmeDas Baustellenhandbuch Abnahme , Was ist zu tun, wenn bei einem Bauvertrag nach BGB die Abnahmefrist ungenutzt verstreicht oder die Abnahme mit Hinweis auf Mängel verweigert wird? Welche Leistung kann dann abgerechnet werden? Wer muss zu welchem Zeitpunkt beweisen, ob ein Mangel vorliegt? Und müssen Abweichungen toleriert werden oder stellen sie einen Mangel dar? ... Wer bei solchen Diskussionen nicht hieb- und stichfest argumentieren kann, kommt mit seinen Ansprüchen schnell unter die Räder. Mit dem "Baustellenhandbuch Abnahme" sind alle rechtlichen und technischen Fakten und Argumente zur Hand, um Diskussionen bei der Abnahme schnell zu beenden. Denn neben wichtigen technischen Vorgaben der VOB/C enthält das Buch Fristen, Rechtsgrundlagen und Abnahmewirkungen der VOB/B sowie des BGB-Bauvertragsrechts, das viele bisher strittige Punkte neu regelt. , Sonstige > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 202401, Titel der Reihe: Baustellenhandbücher##, Autoren: Morchutt, Uwe~Voit, Christian~Loderer, Martin~Fichtl, Christian, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 308, Abbildungen: Cover, Keyword: ATV-DIN-Normen; Abnahmeverzug; BGB-Bauvertragsrecht 2018; Bauabnahme; VOB/B 2019; VOB/C 2019, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Baustelle~Deutschland, Fachkategorie: Baugewerbe und Schwerindustrie, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 188, Breite: 101, Höhe: 13, Gewicht: 232, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.